最新|医疗器械市值排行公布(附名单)
来源:赛柏蓝器械
A股医械TOP100总市值超万亿,前10家占据近一半量级。
01
A股医疗器械公司画像
市值与营收向龙头集中
据同花顺问财数据,截至2026年9月9日,A股市值排名前10的医疗器械公司分别为:迈瑞医疗、联影医疗、新产业、万泰生物、英科医疗、惠泰医疗、九安医疗、奕瑞科技、鱼跃医疗、华大智造。
A股医疗器械上市公司市值TOP100如下:
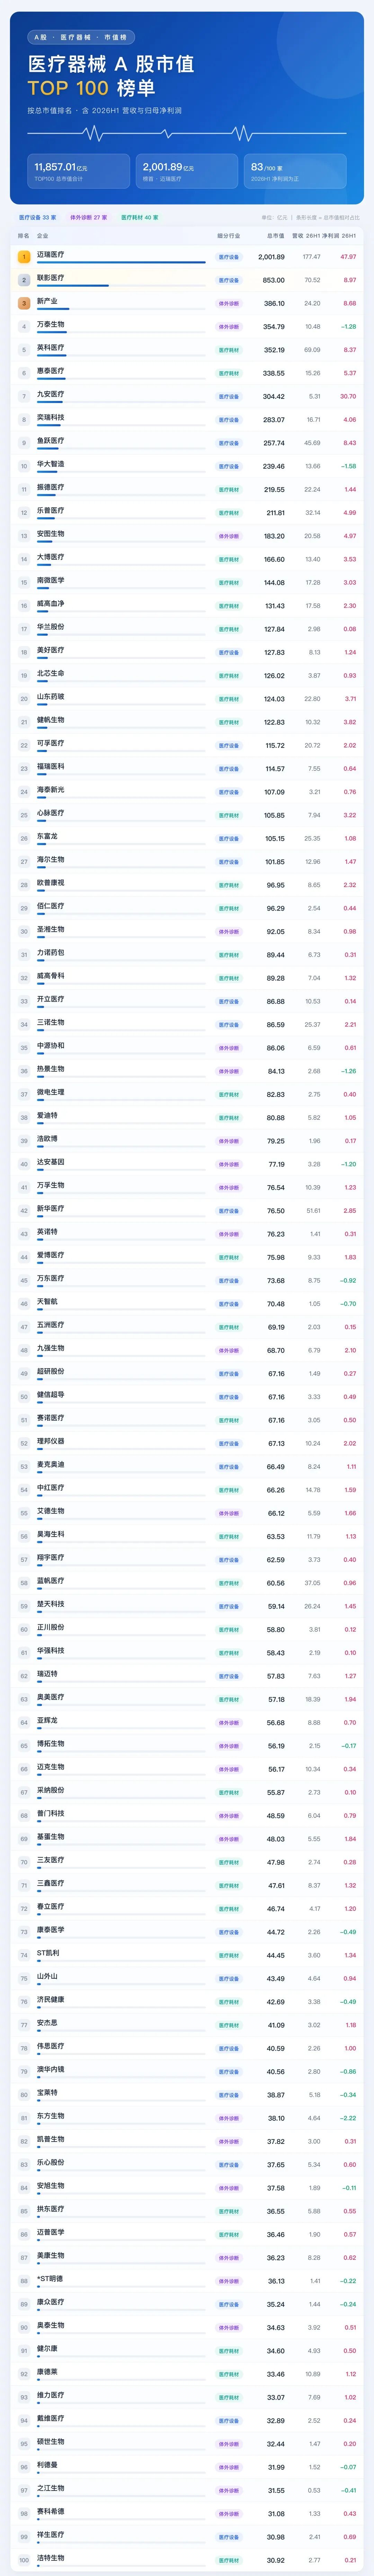
数据来源:同花顺问财
从市值分布来看,头部集中效应显著。100家上市公司总市值合计过万亿元,其中,排名前10的企业总市值约5371.21亿元,占TOP100总市值的45.3%;前20家企业市值合计约6933.6亿元,占比高达58.5%。
营收能力的分化同样明显。市值TOP100企业2026年上半年营收合计约1190亿元,其中迈瑞医疗以177.47亿元居首,联影医疗(70.52亿元)、英科医疗(69.09亿元)、新华医疗(51.61亿元)、鱼跃医疗(45.69亿元)分列第2至第5位。
中信建投证券研报分析,随着耗材集采对行业的影响逐步出清,创新产品落地后的商业化兑现以及国产企业加速海外业务落地,医疗器械行业业绩有望逐步改善。尽管季度业绩增速可能有所波动,但从大趋势来看,2026年和2027年年度业绩持续改善的确定性较强。
02
设备、耗材、IVD 各有变局
从TOP100名单来看,医疗设备企业占明显优势。34家设备企业占据了总市值的最大份额(约40%)。除了迈瑞、联影外,奕瑞科技、鱼跃医疗、华大智造等均稳居前列。
值得注意的是,设备领域正在迎来新的变数,常态化设备集采即将在全国铺开,头部企业的优势有望进一步放大。
耗材类企业数量最多,其中高值耗材与低值耗材的走势呈现结构性分化。
例如,惠泰医疗(净利5.37亿)、心脉医疗(净利3.22亿)、南微医学(净利3.03亿)等拥有核心技术壁垒的血管介入、内镜诊疗耗材企业,依然保持着较高的利润率和市值水平。其中,惠泰医疗的净利率超过35%,其市值甚至超过了许多营收规模更大的企业。
低值耗材赛道的竞争则更为激烈,部分企业出现营收与市值不匹配的情况,这也是近年多家老牌耗材企业布局高端的重要原因,部分低值耗材企业也在向更高附加值产品延伸,寻找传统业务之外的增长空间。
体外诊断的两极分化最为明显,市值TOP100企业中出现亏损的主要集中在IVD领域,但也有九安医疗、新产业等表现强势的代表。且相较前两年,整体复苏的趋势也开始显现。
中信建投证券研报中提到,26Q2IVD板块收入在过去两年来首次恢复正增长,利润端大幅增长。一方面由于25Q2 IVD板块受集采执行、检验套餐解绑、医疗服务价格调整等多重政策影响导致基数偏低,另一方面部分IVD公司持续加大布局海外市场,海外业务成为板块内公司的重要增长点。
市值只是资本市场对企业现阶段经营情况和未来发展预期的综合评价。真正决定医疗器械企业的长期价值的,仍是产品力、盈利能力以及全球化能力本身。
本文为转载发布,仅做分享,文章中观点仅代表原平台作者观点,与本平台无关。如若本文有与贵平台发布原创内容有重合之处,或未经授权使用,系原平台行为,本平台仅转载。您可以第一时间联系我们删除文章,我们会立即响应!